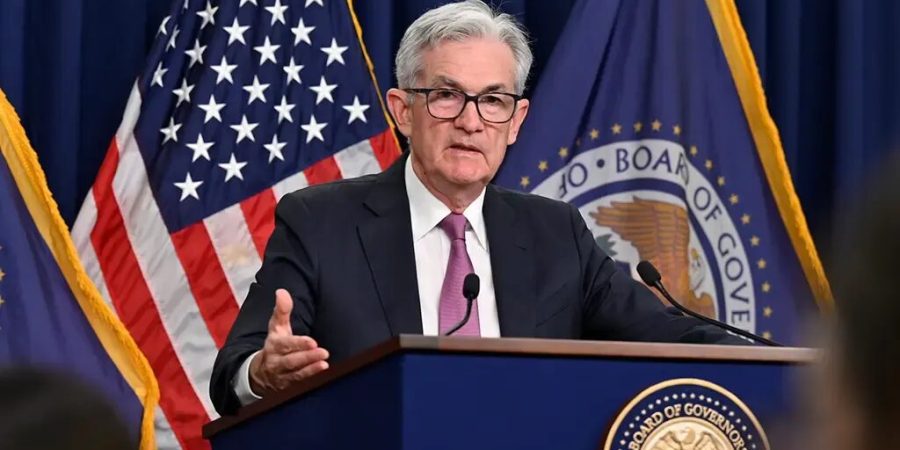
O Tesouro dos Estados Unidos ampliou na quarta-feira (19) as recompras de títulos de longo prazo, mas os rendimentos voltaram a subir na quinta-feira (20), sinal de que a medida não dissipou a pressão no mercado.
A decisão eleva de US$ 2 bilhões para pelo menos US$ 4 bilhões o teto de cada operação nos vencimentos longos. No dia seguinte ao anúncio, a taxa do título de dez anos subiu 4 pontos-base, para 4,69% ao ano; a de 20 anos avançou 3 pontos-base, para 5,20%; e a de 30 anos ganhou 4 pontos-base, para 5,23%, conforme a série de juros do Federal Reserve.
O movimento mostra o limite imediato da intervenção: as recompras podem melhorar a negociação de papéis antigos e retirar títulos específicos do mercado, mas não asseguram queda dos juros nem equivalem, por si mesmas, à redução líquida da dívida federal.
Recompras maiores enfrentam uma oferta elevada de dívida
Em 5 de agosto, o Departamento do Tesouro dos Estados Unidos informou que poderia recomprar até US$ 38 bilhões em papéis menos negociados durante o trimestre para dar suporte à liquidez. O teto trimestral divulgado antes da revisão não permite concluir quanto será efetivamente adquirido: cada operação depende das ofertas recebidas e aceitas pelo órgão.
Em agosto de 2025, o Tesouro já havia dobrado a frequência das recompras nos segmentos de dez a 20 anos e de 20 a 30 anos. Em 2026, a mudança de 19 de agosto atingiu o limite por operação. A ampliação produziu alívio inicial, mas a reversão parcial até quinta-feira indicou que investidores continuaram exigindo remuneração elevada para carregar dívida de prazo mais longo.
Antes do anúncio, o rendimento dos títulos de 30 anos havia chegado a quase 5,34% na terça-feira (18), o maior nível desde 2007. Na quarta-feira (19), a taxa recuou 0,09 ponto percentual, para 5,2%, enquanto a de dez anos caiu 0,07 ponto, para 4,64%. Parte desse alívio desapareceu na sessão seguinte.
Em relatório divulgado na quinta-feira (20), o JPMorgan avaliou que a ampliação das recompras ataca os sintomas, mas não as causas da pressão sobre os juros de longo prazo. Para o banco, a medida não resolve fatores como a trajetória das contas públicas; a dívida pública dos Estados Unidos ultrapassou US$ 40 trilhões pela primeira vez na história.
Captação de US$ 739 bilhões mantém o custo fiscal no foco
O programa de recompras convive com uma necessidade ampla de financiamento. Em 3 de agosto, o Tesouro estimou captar US$ 739 bilhões em dívida líquida negociável mantida por investidores privados durante o trimestre. O valor supera em US$ 68 bilhões, ou 10,13%, a projeção publicada em maio e inclui um teto de US$ 25 bilhões para administração de caixa.
Para o orçamento americano, rendimentos mais altos aumentam gradualmente o custo de refinanciar títulos vencidos e emitir nova dívida, com repercussão futura sobre os recursos pagos pelos contribuintes. A recompra pode trocar papéis antigos por novas emissões e melhorar o funcionamento do mercado, mas não elimina a necessidade de financiar o déficit nem neutraliza, isoladamente, preocupações fiscais e inflacionárias.
A curva dos títulos americanos também serve de referência mundial para o custo de capital. Taxas elevadas podem aumentar o retorno exigido de ativos brasileiros, influenciar o fluxo destinado a mercados emergentes e pressionar avaliações na Bolsa e na curva de juros. Esses são canais potenciais, não efeitos já quantificados para o Brasil ou para Piracicaba.
Mercado acompanha recompras e próximos sinais do Federal Reserve
No câmbio, a Ptax de venda fechou em R$ 5,1862 por dólar em 20 de agosto de 2026, segundo o Banco Central do Brasil. Em 20 de agosto de 2025, havia sido de R$ 5,4726, uma queda anual de 5,23%. A comparação descreve o comportamento do câmbio, mas não demonstra que as recompras americanas tenham causado a variação.
O mercado acompanhará o volume efetivamente recomprado, os títulos selecionados em cada operação e as indicações do Federal Reserve sobre juros. Enquanto a oferta elevada de dívida e as preocupações fiscais persistirem, os rendimentos americanos continuarão como referência de pressão sobre o dólar, o fluxo de capitais, a Bolsa e a curva de juros brasileira.
Pausa pra jogargrátis, sem cadastro
Você também pode se interessar

Deixe uma Resposta